
จริง
[เรียบเรียงและสรุปจากบทความ “พลังงานชีวภาพและสารเคมีชีวภาพของไทย: โอกาสและความท้าทายสู่เป้าหมายการพัฒนาที่ยั่งยืน” โดย ชวลิต งามจรัสศรีวิชัย และสาธิต อยู่สถิต เผยแพร่ใน วารสารสิ่งแวดล้อมไทย (Thai Environmental), มิถุนายน 25681]
พลังงานชีวมวลถือเป็นแหล่งพลังงานหมุนเวียน (renewable energy) ที่มีความสําคัญอย่างยิ่งในปัจจุบัน โดยคิดเป็นสัดส่วนถึงร้อยละ 55.1 ของพลังงานหมุนเวียนทั้งหมดในระดับโลก หรือประมาณร้อยละ 9.4 ของการใช้พลังงานขั้นต้นทั่วโลก2 นอกเหนือจากการเป็นแหล่งพลังงานแล้ว ชีวมวลยังมีบทบาทสําคัญในฐานะวัตถุดิบหลักสําหรับการผลิตสารเคมีชีวภาพ (biochemicals) และวัสดุชีวภาพ (biomaterials) ซึ่งสามารถทดแทนผลิตภัณฑ์ที่มาจากปิโตรเลียมได้อย่างมีประสิทธิภาพ
การพัฒนาอุตสาหกรรมชีวมวลสอดคล้องกับแนวคิดเศรษฐกิจหมุนเวียน (circular economy) และเศรษฐกิจชีวภาพ (bioeconomy) ซึ่งเป็นโมเดลเศรษฐกิจที่มุ่งเน้นการใช้ทรัพยากรอย่างมีประสิทธิภาพและยั่งยืน การพัฒนาในภาคส่วนนี้สามารถสร้างผลกระทบเชิงบวกต่อเศรษฐกิจ สังคม และสิ่งแวดล้อม ผ่านการสร้างงาน การลดการปล่อยก๊าซเรือนกระจก และการลดการพึ่งพาทรัพยากรที่ไม่สามารถทดแทนได้
ศักยภาพวัตถุดิบชีวมวลในประเทศไทย
ประเทศไทยมีศักยภาพสูงในการพัฒนาอุตสาหกรรมชีวมวล เนื่องจากเป็นประเทศเกษตรกรรมที่มีผลผลิตทางการเกษตรจํานวนมาก วัตถุดิบชีวมวลในประเทศไทยมาจากสามแหล่งหลัก ได้แก่ ภาคเกษตรกรรม ภาคป่าไม้ และภาคอุตสาหกรรม3
ชีวมวลเหลือใช้จากภาคเกษตรกรรม
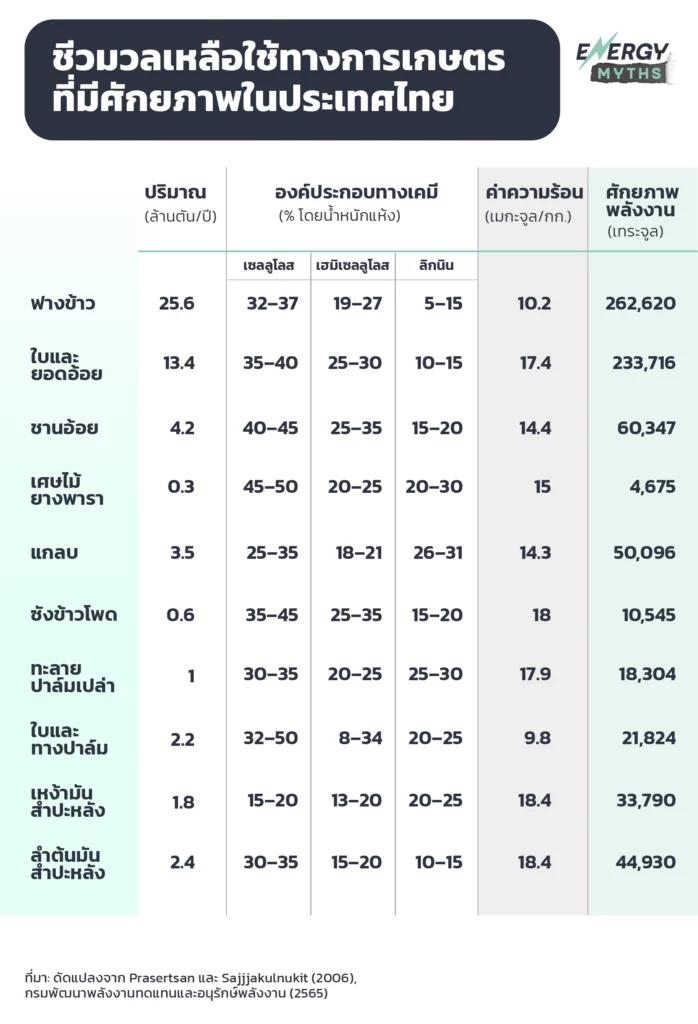
ประเทศไทยมีศักยภาพวัสดุชีวมวลเหลือใช้ทางการเกษตรประมาณ 61 ล้านตันต่อปี4 โดยชีวมวลที่มีปริมาณมากที่สุด ได้แก่ ฟางข้าว รองลงมาคือใบและยอดอ้อย ตามด้วยใบและทางปาล์ม (ดูตารางด้านล่าง)
ชีวมวลจากภาคอุตสาหกรรมแปรรูป
ของเสียจากกระบวนการแปรรูปผลผลิตทางการเกษตรในภาคอุตสาหกรรมก็เป็นแหล่งชีวมวลที่สําคัญ เช่น ชานอ้อย แกลบ เหง้ามันสําปะหลัง และทะลายปาล์มเปล่า โดยอุตสาหกรรมอาหารและเกษตรแปรรูปของไทยสร้างชีวมวลเหล่านี้มากกว่า 20 ล้านตันต่อปี5 ซึ่งส่วนใหญ่ถูกนําไปใช้ในการผลิตพลังงานภายในโรงงาน แต่ยังมีศักยภาพในการนําไปใช้ประโยชน์ในรูปแบบอื่นๆ
ชีวมวลจากสวนป่าเศรษฐกิจ
สวนป่าเศรษฐกิจ เช่น ไม้ยูคาลิปตัส ไม้กระถินเทพา และไม้สนทะเล รวมถึงเศษไม้จากการตัดแต่งกิ่ง เป็นอีกหนึ่งแหล่งชีวมวลที่มีศักยภาพ พื้นที่สวนป่าเศรษฐกิจของไทยมีประมาณ 4.8 ล้านไร่ ซึ่งมีศักยภาพในการผลิตไม้เพื่อพลังงานได้ 10–15 ล้านตันต่อปี6
ชีวมวลเหล่านี้มีศักยภาพในการผลิตพลังงานมากกว่า 40,000 ล้านตันเทียบเท่านํ้ามันดิบ หรือคิดเป็นมากกว่าร้อยละ 40 ของการใช้พลังงานขั้นสุดท้ายของประเทศ
องค์ประกอบทางเคมีและความเหมาะสมในการใช้งาน
ข้อมูลองค์ประกอบทางเคมี (ตารางด้านบน) แสดงให้เห็นถึงความแตกต่างของสัดส่วนเซลลูโลส (cellulose) เฮมิเซลลูโลส (hemicellulose) และลิกนิน (lignin) ในชีวมวลแต่ละประเภท ซึ่งส่งผลต่อความเหมาะสมในการนําไปใช้ในกระบวนการแปรรูปต่างๆ ชีวมวลที่มีสัดส่วนเซลลูโลสสูง เช่น เศษไม้ยางพาราและชานอ้อย มีความเหมาะสมในการนําไปผลิตเอทานอลหรือสารเคมีชีวภาพ ขณะที่ชีวมวลที่มีลิกนินสูง มีความเหมาะสมในการนําไปผลิตพลังงานความร้อนโดยตรง
สถานการณ์ปัจจุบันของอุตสาหกรรมชีวมวลในประเทศไทย
การใช้ประโยชน์จากชีวมวลในปัจจุบัน
ปัจจุบันประเทศไทยมีการนําชีวมวลมาใช้ในการผลิตพลังงานเป็นหลัก โดยมีโรงไฟฟ้าชีวมวลที่จําหน่ายไฟฟ้าเข้าระบบแล้วจํานวน 227 แห่ง กําลังการผลิตติดตั้งรวม 3,892 เมกะวัตต์7
นอกจากนี้ยังมีการนําชีวมวลมาแปรรูปเป็นเชื้อเพลิงชีวภาพ เช่น เอทานอลและไบโอดีเซล โดยในปี 2565 ประเทศไทยมีการผลิตเอทานอลรวม 1,580 ล้านลิตร และไบโอดีเซลรวม 1,620 ล้านลิตร8
การพัฒนาอุตสาหกรรมสารเคมีชีวภาพจากชีวมวลในประเทศไทยยังอยู่ในระยะเริ่มต้น แต่มีการลงทุนและวิจัยพัฒนาเพิ่มขึ้นอย่างต่อเนื่อง โดยเฉพาะในอุตสาหกรรมพลาสติกชีวภาพและกรดอินทรีย์
นโยบายและแผนพัฒนาพลังงานทดแทน
ประเทศไทยได้จัดทําแผนพัฒนาพลังงานทดแทนและพลังงานทางเลือก (Alternative Energy Development Plan: AEDP) เพื่อกําหนดทิศทางการพัฒนาพลังงานทดแทนของประเทศ โดยแผน AEDP 2018–2037 ฉบับล่าสุดได้ตั้งเป้าหมายสัดส่วนการใช้พลังงานทดแทนต่อการใช้พลังงานขั้นสุดท้ายที่ร้อยละ 30 ภายในปี 25809
สําหรับพลังงานชีวมวล แผนดังกล่าวตั้งเป้าหมายกําลังการผลิตรวม 5,570 เมกะวัตต์ โดยมุ่งเน้นการพัฒนาโรงไฟฟ้าชีวมวลชุมชนขนาดเล็กและการส่งเสริมการใช้เชื้อเพลิงชีวมวลอัดแท่ง (pellets) ในภาคอุตสาหกรรมและครัวเรือน
ปัจจัยสําคัญที่ทําให้นโยบาย AEDP ประสบความสําเร็จคือ การมีโครงสร้างราคารับซื้อไฟฟ้าที่จูงใจในรูปแบบ Feed-in Tariff (FiT) และมาตรการส่งเสริมการลงทุนจากคณะกรรมการส่งเสริมการลงทุน (BOI) อย่างไรก็ตาม การดําเนินงานตามแผนยังมีความท้าทายหลายประการ โดยเฉพาะการจัดหาวัตถุดิบชีวมวลที่มีราคาแข่งขันได้และมีปริมาณเพียงพอต่อความต้องการ10
โมเดลเศรษฐกิจ BCG
รัฐบาลไทยได้ประกาศใช้โมเดลเศรษฐกิจ BCG (Bio-Circular-Green Economy) เป็นวาระแห่งชาติเมื่อปี 2564 เพื่อผลักดันการพัฒนาเศรษฐกิจที่เป็นมิตรต่อสิ่งแวดล้อม โดยมีอุตสาหกรรมเกษตรและอาหาร พลังงานและวัสดุชีวภาพ และการแพทย์และสุขภาพ เป็นสาขาสําคัญ11
นโยบาย BCG ช่วยส่งเสริมการพัฒนาอุตสาหกรรมชีวมวลในประเทศไทยอย่างมีนัยสําคัญ โดยเฉพาะการสนับสนุนให้เกิดการวิจัยและพัฒนาเทคโนโลยีการแปรรูปชีวมวลเพื่อผลิตพลังงานและผลิตภัณฑ์ชีวภาพมูลค่าสูง ซึ่งสอดคล้องกับแนวคิดเศรษฐกิจหมุนเวียนและเศรษฐกิจสีเขียว นอกจากนี้ นโยบายดังกล่าวยังมุ่งเน้นการพัฒนาเศรษฐกิจฐานราก โดยส่งเสริมให้ชุมชนท้องถิ่นมีส่วนร่วมในการจัดการและแปรรูปชีวมวลเพื่อสร้างรายได้และพัฒนาคุณภาพชีวิต
มาตรการส่งเสริมการลงทุน
ประเทศไทยมีมาตรการส่งเสริมการลงทุนในอุตสาหกรรมชีวมวลหลายรูปแบบ โดย BOI กําหนดให้กิจการที่เกี่ยวข้องกับพลังงานทดแทนและสารเคมีชีวภาพเป็นกิจการเป้าหมายพิเศษที่ได้รับสิทธิประโยชน์สูงสุด ได้แก่ การยกเว้นภาษีเงินได้นิติบุคคลสูงสุด 8 ปี การยกเว้นอากรขาเข้าเครื่องจักร และการลดหย่อนภาษีเงินได้นิติบุคคลร้อยละ 50 เป็นระยะเวลา 5 ปี12
นอกจากนี้ กองทุนเพื่อส่งเสริมการอนุรักษ์พลังงาน (ENCON Fund) ภายใต้การกํากับของกระทรวงพลังงาน ยังให้การสนับสนุนด้านการเงินแก่โครงการพลังงานทดแทนขนาดเล็กและการวิจัยพัฒนาเทคโนโลยีพลังงานชีวมวล ซึ่งมาตรการสนับสนุนทางการเงินเหล่านี้มีส่วนสําคัญในการกระตุ้นการลงทุนในอุตสาหกรรมชีวมวลของไทย โดยเฉพาะในช่วงที่ต้นทุนเทคโนโลยียังสูงและความสามารถในการแข่งขันด้านราคากับเชื้อเพลิงฟอสซิลยังมีจํากัด
คาร์บอนเครดิตและเป้าหมายความเป็นกลางทางคาร์บอน
การพัฒนาอุตสาหกรรมชีวมวลในประเทศไทยยังมีส่วนสําคัญในการสร้างคาร์บอนเครดิต (carbon credit) ซึ่งมีบทบาทสําคัญต่อการบรรลุเป้าหมายความเป็นกลางทางคาร์บอน (carbon neutrality) ภายในปี 2593
ปัจจุบันคาร์บอนเครดิตจากพลังงานชีวมวลมีการซื้อขายในตลาดไทยในราคาเฉลี่ย 174.52 บาทต่อตัน CO₂ เทียบเท่า โดยในปีงบประมาณ 2567 มีการซื้อขายคาร์บอนเครดิตจากชีวมวลรวม 293,846 ตัน คิดเป็นสัดส่วนที่สูงที่สุดในตลาดคาร์บอนเครดิตของไทย13
นอกจากนี้ การขยายกําลังการผลิตสารเคมีชีวภาพจากวัตถุดิบชีวมวล เช่น อุตสาหกรรมพลาสติกชีวภาพ14 ไม่เพียงช่วยทดแทนผลิตภัณฑ์จากแหล่งฟอสซิล แต่ยังสร้างคาร์บอนเครดิตเพิ่มเติมจากกระบวนการผลิตที่เป็นมิตรต่อสิ่งแวดล้อม
อย่างไรก็ตาม ความต้องการคาร์บอนเครดิตที่เพิ่มขึ้นอย่างรวดเร็ว ส่งผลให้เกิดการขาดแคลนคาร์บอนเครดิตในตลาด สถานการณ์นี้จึงเปิดโอกาสให้อุตสาหกรรมชีวมวลขยายบทบาทในการพัฒนาเทคโนโลยีใหม่ๆ เพื่อเพิ่มประสิทธิภาพการผลิตคาร์บอนเครดิตและผลิตภัณฑ์ชีวภาพที่มีมูลค่าสูง ซึ่งจะเป็นกลไกสําคัญในการขับเคลื่อนเศรษฐกิจ BCG และการบรรลุเป้าหมายการพัฒนาที่ยั่งยืนของประเทศในระยะยาว
ความเสี่ยงหากไม่ส่งเสริมอุตสาหกรรมชีวมวล
หากประเทศไทยไม่ส่งเสริมอุตสาหกรรมชีวมวลอย่างจริงจัง เราจะเผชิญความเสี่ยงการพึ่งพาการนําเข้าพลังงานฟอสซิลมากขึ้นในอนาคต ซึ่งเสี่ยงต่อความผันผวนของราคานํ้ามันดิบโลกและการสูญเสียเงินตราต่างประเทศจํานวนมหาศาล พร้อมทั้งตกขบวนในการแข่งขันด้านเทคโนโลยีสีเขียวและตลาดคาร์บอนที่มีมูลค่าหลายแสนล้านบาท
เกษตรกรจะสูญเสียโอกาสเพิ่มรายได้จากการแปรรูปชีวมวล ส่งผลให้ช่องว่างรายได้ระหว่างเมืองและชนบทกว้างมากขึ้น ขณะที่ปัญหาฝุ่น PM 2.5 จากการเผาชีวมวลยังคงทวีความรุนแรง ซึ่งสร้างความเสียหายทั้งต่อเศรษฐกิจของประเทศและสุขภาพของประชาชน
ยิ่งไปกว่านั้นไทยจะสูญเสียโอกาสในการเป็นศูนย์กลางผลิตภัณฑ์ชีวภาพในภูมิภาคอาเซียน และไม่สามารถบรรลุเป้าหมายความเป็นกลางทางคาร์บอนตามที่ประกาศไว้ ส่งผลให้สินค้าส่งออกไทยเสียความได้เปรียบในตลาดโลกที่เน้นความยั่งยืนมากขึ้น
- เข้าถึงได้จาก https://ph03.tci-thaijo.org/index.php/ej/article/view/4023/2957
- IEA, Renewables 2023: Analysis and Forecasts to 2028 (IEA, 2024), https://www.iea.org/reports/renewables-2023
- กรมพัฒนาพลังงานทดแทนและอนุรักษ์พลังงาน, สถิติพลังงานทดแทนของประเทศไทย ปี 2565 (กระทรวงพลังงาน, 2565).
- S. Prasertsan and B. Sajjakulnukit, “Biomass and Biogas Energy in Thailand: Potential, Opportunity and Barriers,” Renewable Energy vol. 31 no. 5 (2006): 599–610.
- S. Papong, C. Rewlay-ngoen, N. Itsubo, & P. Malakul, “Environmental Life Cycle Assessment and Social Impacts of Bioethanol Production in Thailand,” Journal of Cleaner Production 157(2017): 254–266, https://doi.org/10.1016/j.jclepro.2017.04.122
- W. Intongkaew & L. Junchang, “Development of Economic Forest Plantation Management in Thailand,” International Journal of Sciences vol. 6 no. 10 (2017): 52–62.
- กรมพัฒนาพลังงานทดแทนและอนุรักษ์พลังงาน, สถิติพลังงานทดแทนของประเทศไทย ปี 2565.
- USDA Foreign Agricultural Service, Thailand Biofuels Annual Report 2023, (USDA Foreign Agricultural Service, Global Agricultural Information Network, 2023)
- กรมพัฒนาพลังงานทดแทนและอนุรักษ์พลังงาน, แผนพัฒนาพลังงานทดแทนและพลังงานทางเลือก พ.ศ. 2561–2580 (AEDP 2018–2037) (กระทรวงพลังงาน, 2563), https://www.dede.go.th/pdf?id=2192&type=dede-news
- S. Wattana & B. Wattana, “An Assessment of the Impacts of Renewable Energy Policies on the Thai Electricity Generation Sector,” International Energy Journal 20(2020): 101–114, https://www.thaiscience.info/Journals/Article/IENJ/10992334.pdf
- สํานักงานสภานโยบายการอุดมศึกษา วิทยาศาสตร์ วิจัยและนวัตกรรมแห่งชาติ, BCG Economy Model: โมเดลเศรษฐกิจสู่การพัฒนาที่ยั่งยืน (กระทรวงการอุดมศึกษา วิทยาศาสตร์ วิจัยและนวัตกรรม, 2564).
- BOI (Thailand Board of Investment), Investment Promotion in Bio-industry (2023), retrieved from https://www.boi.go.th/
- The Nation Thailand, Thailand’s Carbon Credit Market Hits New Highs in Q1 of Fiscal 2025 (2025), retrieved from https://www.nationthailand.com/sustaination/40045871
- ADB (Asia Development Bank), Is There a Case for Bioplastics? Experience from Thailand (2023), retrieved from http://dx.doi.org/10.22617/BRF230490-2