
ไม่จริง!
จากข้อมูล ASEAN Centre for Energy and China Renewable Energy Engineering Institute จะเห็นได้ว่าประเทศไทยมีความเร็วลมเฉลี่ย 5.5–8 เมตรต่อวินาทีในพื้นที่ภาคกลาง และความเร็วลมเฉลี่ย 6–8 เมตรต่อวินาทีในพื้นที่ภาคเหนือ กําลังลมหรือความสามารถของลมในการทํางานหรือผลิตพลังงานออกมาได้อยู่ที่ 200–500 วัตต์ต่อตารางเมตร และประเทศเวียดนามมีความเร็วลมเฉลี่ย 5–8 เมตรต่อวินาทีและกําลังลมอยู่ที่ 150–500 วัตต์ต่อตารางเมตร1
เมื่อประเมินศักยภาพพลังงานลมเฉพาะพื้นที่ที่เป็นที่ดินเปล่า ทุ่งหญ้า พื้นที่เกษตรกรรมบางส่วนหรือพื้นที่เพาะปลูกบางส่วนที่ยังไม่มีการใช้ประโยชน์ของพื้นที่ พบว่าภูมิภาคอาเซียนมีศักยภาพในการผลิตไฟฟ้าจากพลังงานลมมากถึง 1,112.30 กิกะวัตต์ โดยประเทศไทยมีศักยภาพมากที่สุด คือ 341.40 กิกะวัตต์ ซึ่งระดับความเร็วลมตํ่า (5–6 เมตรต่อวินาที หรือ ความเร็วลมตํ่า) ประเทศไทยมีศักยภาพฯ มากถึง 294.43 กิกะวัตต์ หรือคิดเป็นสัดส่วนร้อยละ 86.24 ของศักยภาพพลังงานลมรวมของประเทศไทย และ capacity factor ในการผลิตไฟฟ้าจากพลังงานลมมีมากถึง 25 เปอร์เซ็นต์ หรือคิดเป็น 6 ชั่วโมงต่อวัน (รายละเอียดตามตารางด้านล่าง) สําหรับการพัฒนาโครงการพลังงานลมที่ความเร็วลมตํ่าต้องมีการพัฒนาเทคโนโลยีกังหันลมรุ่นใหม่สําหรับความเร็วลมตํ่า ซึ่งขณะนี้ประเทศจีนอยู่ระหว่างกําลังพัฒนาเทคโนโลยีกังหันความเร็วลมตํ่าอยู่และคาดว่าจะสามารถนําออกสู่ตลาดต่างประเทศได้ภายใน 5 ปีนับจากนี้
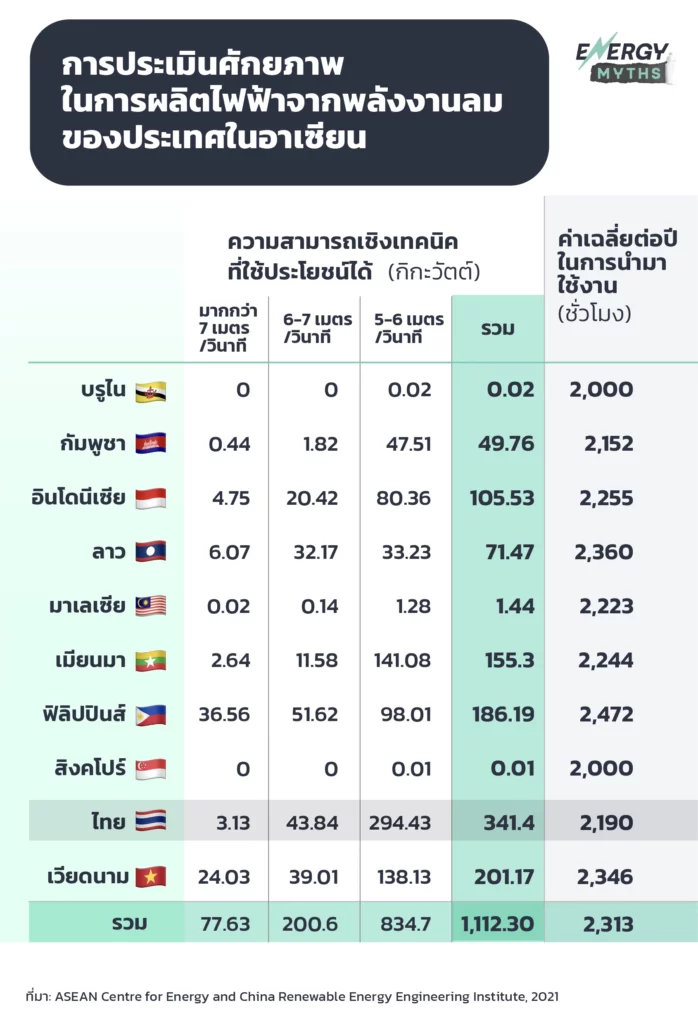
ณ สิ้นกุมภาพันธ์ 2568 ประเทศไทยมีกําลังผลิตติดตั้งพลังงานลมอยู่ที่ 1,544 เมกะวัตต์ โดยในช่วงในช่วงปี 2555–2557 ภาครัฐมีนโยบายรับซื้อไฟฟ้าจากพลังงานลมมาตลอดและไม่มีการรับซื้อไฟฟ้าจากพลังงานลมอีกเลยจนกระทั่งปี 2565 ภาครัฐมีนโยบายรับซื้อไฟฟ้าจากพลังงานลมโดยอิงเป้าหมายตามแผนพัฒนากําลังผลิตไฟฟ้า พ.ศ. 2561–2580 (Power Development Plan-PDP 2018 Rev.1) จํานวน 1,500 เมกะวัตต์ โดยกําหนดเริ่มดําเนินการเชิงพาณิชย์ (Commercial Operation Date—COD) ภายในปี 2568–25732 นอกจากนี้ ในปี 2567 ภาครัฐมีการประกาศรับซื้อไฟฟ้าจากพลังงานลมเพิ่มเติมอีก 1,000 เมกะวัตต์ และร่างแผนพัฒนากําลังผลิตไฟฟ้าของประเทศ พ.ศ. 2567 กําหนดกําลังการผลิตไฟฟ้าใหม่จากพลังงานลมภายในปี 2567–2580 ไว้ที่ 5,345 เมกะวัตต์ ซึ่งเห็นชัดว่าเป้าหมายการรับซื้อไฟฟ้าจากพลังงานลมของภาครัฐไทยยังห่างไกลจากศักยภาพฯ ที่ ASEAN Centre for Energy and China Renewable Energy Engineering Institute ประเมินไว้ข้างต้น
ถึงแม้ประเทศไทยจะมีศักยภาพในการผลิตไฟฟ้าจากพลังงานลมเป็นจํานวนมาก แต่การพัฒนาโครงการให้เป็นไปตามเป้าหมายยังเป็นไปอย่างล่าช้าเมื่อเทียบกับประเทศเวียดนาม ประเทศเวียดนามกําหนดเป้าหมายกําลังผลิตติดตั้งพลังงานลมบนชายฝั่ง (onshore wind) ไว้ที่ 6,000 เมกะวัตต์ ซึ่งในปี 2567 ประเทศเวียดนามมีกําลังผลิตติดตั้งพลังงานลมทั้งบนชายฝั่งและนอกชายฝั่งมากถึง 5,888 เมกะวัตต์3 มากกว่าประเทศไทยถึง 3.81 เท่า เนื่องจากการพัฒนาโครงการพลังงานลมในไทยมีข้อจํากัดในแง่นโยบายการรับซื้อที่ไม่ต่อเนื่อง คือ มีเป้าหมายในการเพิ่มสัดส่วนพลังงานลมแต่ไม่มีแผนว่าภาครัฐจะเปิดรับซื้อไฟฟ้าจากพลังงานลมในแต่ละปีเท่าไหร่ หรือไม่มีแผนว่าจะต้องรับซื้อไฟฟ้าพลังงานลมอย่างไรเพื่อให้บรรลุเป้าหมายตามแผน PDP ที่กําหนดไว้
ตัวอย่างข้อจํากัดบางประการจากระเบียบเรื่องการกําหนดระยะปลอดภัยและระยะห่างของโครงการพลังงานลม ตามประกาศคณะกรรมการกํากับกิจการพลังงาน (กกพ.) เรื่อง กําหนดระยะห่างที่ตั้งโครงการผลิตไฟฟ้าจากพลังงาน และขนาดกําลังการผลิตติดตั้งสําหรับผู้ประกอบกิจการผลิตไฟฟ้าพลังงานลม ประกาศ ณ วันที่ 11 มิถุนายน พ.ศ. 2558 ซึ่งการกําหนดนิยามที่ไม่ชัดเจนหรือข้อกําหนดบางอย่างที่ทําให้พื้นที่ศักยภาพพลังงานลมลดลง เช่นประเด็นต่อไปนี้4
- ไม่มีการกําหนดนิยามที่ชัดเจนของคําว่า “บ้าน” “เขตชุมชน” ทําให้เกิดข้อพิพาทระหว่างผู้พัฒนาโครงการกับชาวบ้านในพื้นที่ เช่น ชาวบ้านมีการสร้างเถียงนา หรือที่พักในการทํานา ซึ่งสถานที่นั้นไม่มีบ้านเลขที่จึงไม่ถือว่าเป็นบ้านเรือน แต่ กกพ. พิจารณาว่าผู้พัฒนาโครงการจะต้องเว้นระยะห่างโครงการเพื่อความปลอดภัย และเขตชุมชน ควรหมายถึงกลุ่มของบ้านที่ตั้งอยู่ในบริเวณเดียวกันจํานวนไม่น้อยกว่า 10 หลัง
- การกําหนดระยะห่างระหว่างกังหันลมกับทางหลวงโดยให้มีระยะห่างเท่ากันหมดคือไม่น้อยกว่า 1.2 เท่าของผลรวมของความสูงบวกกับรัศมีใบพัด สําหรับทางหลวงทุกประเภทนั้น มิได้สอดคล้องกับมาตรฐานสากลซึ่งกําหนดระยะห่างระหว่างต้นกังหันลมกับทางหลวงในแต่ละประเภทตามความหนาแน่นของการจราจรในทางหลวงเส้นนั้น
นอกจากนี้ การพัฒนาโครงการพลังงานลมยังมีข้อจํากัดในเรื่องขนาดกําลังผลิตติดตั้งของเครื่องกําเนิดไฟฟ้า ที่รัฐกําหนดว่าต้องไม่เกินกว่าปริมาณไฟฟ้าที่เสนอขายตามสัญญาซื้อขายไฟฟ้า ซึ่งทําให้ประเทศไทยสูญเสียโอกาสในการใช้พลังงานสีเขียวจากพลังงานลมได้ไม่เต็มศักยภาพ ยกตัวอย่างเช่น หากปริมาณเสนอขายในสัญญาซื้อขายไฟฟ้าเสนอขายไฟฟ้าที่ 5 เมกะวัตต์เท่านั้น แปลว่าเครื่องกําเนิดไฟฟ้าของโครงการพลังงานลมจะต้องติดตั้งไม่เกิน 5 เมกะวัตต์ แต่การผลิตไฟฟ้าโดยทั่วไปมีการสูญเสียพลังงานในระหว่างการผลิตไฟฟ้า ทําให้ปริมาณไฟฟ้าที่ผลิตและใช้ได้มีตํ่ากว่า 5 เมกะวัตต์ ในขณะที่พลังงานอื่นๆ สามารถติดตั้งเครื่องกําเนิดไฟฟ้าได้มากกว่าปริมาณที่เสนอขายได้แต่ต้องไม่เกินกําหนดที่ กกพ. กําหนดไว้5
ข้อจํากัดเหล่านี้ทําให้พลังงานลมยังไม่อาจเป็น “พระเอก” ในการช่วยประเทศไทยบรรลุเป้าหมายความเป็นกลางทางคาร์บอน (carbon neutral) ภายใน พ.ศ. 2593 และการปล่อยก๊าซเรือนกระจกสุทธิเป็นศูนย์ (net zero emission) ภายใน พ.ศ. 2608 ทั้งที่พลังงานลมเป็นพลังงานหมุนเวียนชนิดสําคัญ และดังที่เราได้เห็นแล้วจากข้อมูลข้างต้นว่า ประเทศไทยมีศักยภาพค่อนข้างมาก
ยังไม่นับข้อเท็จจริงที่ว่า บริษัทเอกชนหลายแห่งในประเทศไทยโดยเฉพาะบริษัทสัญชาติต่างประเทศที่มาลงทุนในประเทศไทยก็มีการกําหนดเป้าหมาย net zero และมีความต้องการใช้ไฟฟ้าจากพลังงานหมุนเวียนและต้องการซื้อไฟฟ้าสีเขียวโดยตรงจากผู้ผลิตไฟฟ้า แต่ยังมีอีกหลายปัจจัยที่เป็นอุปสรรคในการบรรลุเป้าหมายดังกล่าว โดยเฉพาะประเด็นเกี่ยวกับนโยบายพลังงานและระเบียบปฏิบัติที่ไม่มีความชัดเจน
รายการอ้างอิง
กรมพัฒนาพลังงานทดแทนและอนุรักษ์พลังงาน. (2568, 25 มิถุนายน). สถิติพลังงาน ผลการดําเนินงานด้านพลังงานทดแทน. https://www.dede.go.th/articles?id=16069&type=dede-news
- ASEAN Centre for Energy and China Renewable Energy Engineering Institute, Research on Applications of Low Wind Speed Power in ASEAN, (ASEAN Centre for Energy, 2021).
- “โครงการรับซื้อไฟฟ้า,” สำนักงานคณะกรรมการกำกับกิจการพลังงาน, 30 กันยายน 2565, https://www.erc.or.th/th/power-purchasing3/2697 (ดู หัวข้อพลังงานลม ประกาศของวันที่ 30 กันยายน 2565)
- “Total Wind Energy Capacity in Vietnam from 2011 to 2023,” Statista, July 3, 2024, https://www.statista.com/statistics/1006105/vietnam-total-wind-energy-capacity/
- “ศักยภาพพลังงานลมในประเทศไทย,” บทสัมภาษณ์สมาคมพลังงานลมโดยผู้เขียน เมื่อวันที่ 25 เมษายน 2568
- เรื่องเดียวกัน